


Půjčovna strojů za 34 miliard. Diverzifikace mimo tech, nebo vrchol stavebního cyklu?

Sunbelt Rentals $SUNB je druhá největší půjčovna stavebních a průmyslových strojů v Severní Americe. Ještě letos v únoru se firma jmenovala Ashtead Group a obchodovala se v Londýně. Od 2. března 2026 má primární kotaci na NYSE a vykazuje podle amerických účetních standardů. Akcionáři dostali za každou akcii Ashteadu jednu akcii Sunbeltu. Hlavní argument pro přesun zněl jednoduše: americká firma má být oceněná jako americká firma, tedy podobně jako jednička trhu United Rentals. Po prvním kvartálu nového fiskálního roku, který přinesl zrychlení růstu a vyšší výhled, se akcie drží blízko svého 52týdenního maxima. Otázka tedy zní: kupuje dnes investor strukturální příběh, nebo platí plnou cenu za vrchol cyklu megaprojektů?
Shrnutí analýzy v 60 sekundách
Firma: Sunbelt pronajímá stroje, nářadí a specializované vybavení (elektrocentrály, klimatizace, lešení, protipovodňová a výkopová technika) přes zhruba 1 640 poboček v USA, Kanadě a Velké Británii. Fiskální rok končí 30. dubna.
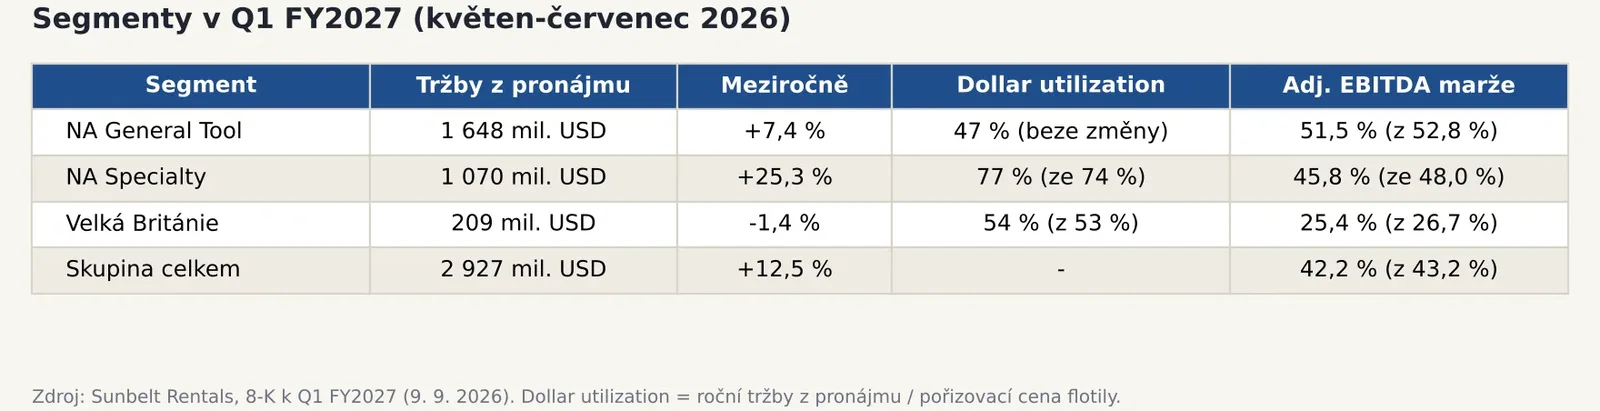
Aktuální výsledky: v Q1 FY2027 (květen-červenec 2026) rostly tržby o 11,2 % na 3,12 mld. USD a upravený zisk na akcii (adj. EPS, zisk očištěný o jednorázové položky a odpisy akvizic) o 20,4 % na 1,18 USD. Firma zvýšila celoroční výhled (guidance, tedy oficiální odhad vedení).
Proč akcie roste: po dvou letech stagnace se vrátil růst. Táhnou ho megaprojekty (datová centra, továrny, energetika), segment Specialty (+25 %) a jednorázově i fotbalové mistrovství světa.
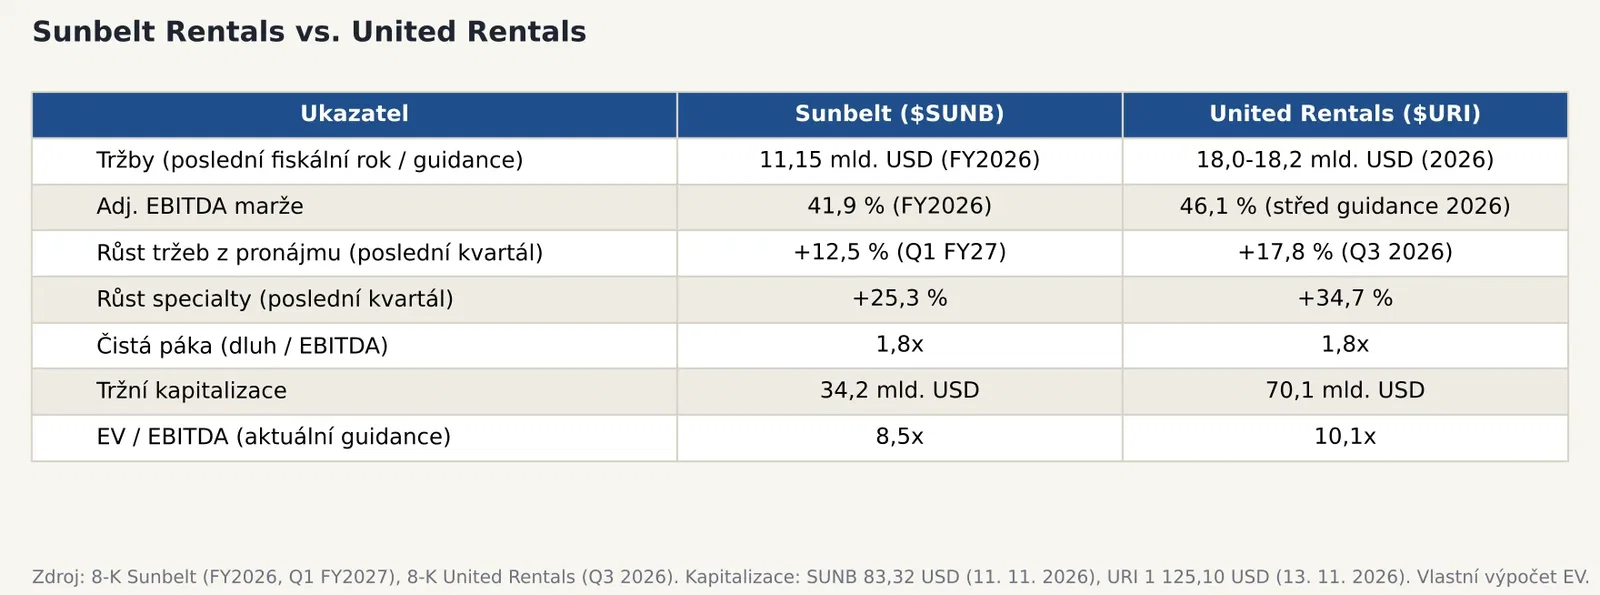
Co je v ceně: akcie se obchoduje zhruba za 8,5násobek letošní očekávané EBITDA (provozní zisk před odpisy, úroky a daněmi). United Rentals stojí 10,1násobek. Trh tedy dál drží slevu zhruba 16 %.
Hlavní riziko: cykličnost. Půjčovny strojů jsou na nerezidenční výstavbě závislé víc, než se zdá, a navíc letos výrazně zvyšují investice do flotily (capex). Volné cash flow (FCF, peníze po investicích) v Q1 spadlo na 70 mil. USD.
Scénáře: v horizontu 2-3 let vychází hodnota akcie mezi 39 USD (katastrofický scénář) a 130 USD (býčí). Vážený průměr je 93,5 USD, tedy zhruba 12 % nad dnešní cenou, plus dividenda.
Co sledovat: výsledky za Q2 FY2027 vyjdou 8. prosince 2026. Klíčová čísla jsou EBITDA marže, organický růst bez mistrovství světa a vývoj páky (dluh vůči EBITDA).
Klíčová otázka: přemění Sunbelt vyšší investice do flotily v trvale vyšší zisky a hotovost dřív, než se otočí stavební cyklus?
Představení společnosti
Sunbelt vyrostl z britského Ashteadu, který koupil malou americkou půjčovnu v roce 1990 a během tří dekád z ní udělal hlavní byznys celé skupiny. Dnes Severní Amerika tvoří drtivou většinu tržeb a téměř celý provozní zisk. Britský segment s tržbami 932 mil. USD za FY2026 je spíš historický přívěsek s marží výrazně pod zbytkem firmy. Ke konci července 2026 měla firma 1 638 poboček a flotilu v pořizovací ceně 20,1 mld. USD. Za fiskální rok 2026 vykázala tržby 11,15 mld. USD, čistý zisk 1,33 mld. USD a upravenou EBITDA 4,68 mld. USD.
Sunbelt ve skutečnosti není firma na stroje, ale na kapitál. Každý rok musí investovat 2-4 mld. USD do nové techniky, aby rostl a obnovoval stárnoucí flotilu. Celá investiční teze proto stojí na tom, jak dobře vedení načasuje investice vůči cyklu a jakou návratnost z nich vytáhne. Generálním ředitelem je od roku 2019 Brendan Horgan, který ve firmě pracuje přes 25 let. Strategii pojmenovanou Sunbelt 4.0 představil v roce 2024 s cílem dostat severoamerický byznys na tržby kolem 14 mld. USD do fiskálního roku 2029.
Byznys model
Peníze tečou ze tří zdrojů. Největší je samotný pronájem, tedy denní, týdenní a měsíční nájem strojů: za FY2026 šlo o 10,32 mld. USD z celkových 11,15 mld. USD. Druhým zdrojem jsou takzvané doplňkové služby (ancillary): doprava strojů na stavbu, instalace, palivo, obsluha a poškození. Ty zvyšují tržby, ale mají nižší marži. Třetím zdrojem je prodej použitých strojů, který firma využívá k obnově flotily a jehož výnosy kolísají s trhem ojeté techniky.
Severoamerický byznys se dělí na dva segmenty. General Tool je klasická půjčovna: nůžkové plošiny, bagry, nakladače, kompresory. Za FY2026 měl tržby 6,51 mld. USD a rostl jen o 1,7 %. Specialty zahrnuje odbornější kategorie, jako je energetika a klimatizace, výkopové zajištění, lešení, čerpadla, ochrana podlah nebo dočasné oplocení. Tento segment měl tržby 3,72 mld. USD a rostl o 6,5 %. Podle prezentace z Investor Day tvoří Specialty 36 % severoamerických tržeb z pronájmu a samostatně by byl čtvrtou největší půjčovnou na kontinentu.
Jednotková ekonomika se dá shrnout jedním ukazatelem: dollar utilization, tedy roční tržby z pronájmu dělené pořizovací cenou flotily. V General Tool je to 47 %, ve Specialty 75-77 %. Stroj za 100 dolarů tedy ve Specialty vydělá ročně zhruba o polovinu víc. Proto firma do Specialty přesouvá stále větší část investic, včetně akvizice firmy Reliant Asset Management (značka Aries, modulární kanceláře a buňky) za 650 mil. USD, dokončené 1. května 2026.
MOAT
Silná výhoda: velikost a hustota sítě. Půjčovna vydělává, když stroj stojí co nejméně dní na dvoře. S více než 1 600 pobočkami může Sunbelt přesouvat techniku mezi pobočkami v jednom regionu, rychleji doručovat a nabídnout velkému zákazníkovi všechno z jednoho místa. Menší regionální konkurent tohle nedokáže a nemá ani stejnou nákupní sílu u výrobců, jako jsou Caterpillar, JLG nebo Genie. Trh se navíc dál konsoliduje a Sunbelt patří k hlavním kupcům menších hráčů: jen za FY2026 dokončil 13 akvizic a otevřel 51 nových poboček.
Silná výhoda: strukturální přechod od vlastnictví k pronájmu. Stavební firmy a průmyslové podniky si stroje stále častěji půjčují místo nákupu, protože techniky přibývá, je dražší a složitější na údržbu. Tento trend běží desítky let a pomáhá oběma velkým hráčům současně.
Střední výhoda: Specialty a projekty s vysokou složitostí. Dodat chlazení pro datové centrum nebo energetiku pro stadion vyžaduje inženýry a know-how, ne jen stroj. Tady jsou marže i loajalita zákazníků vyšší. Výhoda je ale sdílená s United Rentals, který v tomto segmentu roste ještě rychleji.
Slabá nebo sporná výhoda: technologická platforma. Vedení zdůrazňuje aplikace pro zákazníky a telematiku flotily. Totéž ale nabízí každý velký konkurent a nejde o nic, co by zákazníka drželo, když dostane levnější nabídku. Sporná je i tvrzená odolnost vůči cyklu. Firma je dnes diverzifikovanější než během finanční krize 2008-2010, kdy tržby celého oboru výrazně klesly, přesto zůstává cyklickou firmou s vysokými fixními náklady.
Konkurence
Severoamerický trh pronájmu strojů je stále roztříštěný, ale nahoře mají jasnou dominanci dva hráči. United Rentals $URI je jednička s tržbami podle výhledu 18,0-18,2 mld. USD za rok 2026, tedy zhruba 1,6krát více než Sunbelt. Třetí v pořadí je Herc Holdings $HRI, výrazně menší a zadluženější. Pod nimi je dlouhý chvost regionálních půjčoven, které jsou přirozenými cíli akvizic.
Srovnání s United Rentals je pro Sunbelt nepříjemné. United Rentals roste rychleji (tržby z pronájmu v Q3 2026 +17,8 %, specialty +34,7 %), má vyšší EBITDA marži a stejnou páku 1,8x. Sleva na valuaci tedy není jen důsledkem londýnské kotace. Částečně odráží i to, že Sunbelt je dnes provozně o něco slabší firmou. Na druhou stranu má Sunbelt menší základnu, a tedy víc prostoru k růstu tržního podílu, a Specialty se u něj teprve rozjíždí.
Makro a cyklus
Poptávku po pronájmu strojů určuje hlavně nerezidenční výstavba (komerční budovy, továrny, infrastruktura) a údržba průmyslových provozů. Po covidu přišel boom: Ashtead mezi FY2022 a FY2024 zvýšil tržby z 7,96 na 10,86 mld. USD. Pak vysoké sazby zchladily menší lokální projekty a ve FY2025 a FY2026 tržby z pronájmu rostly jen o 3-4 % ročně.
Dnešní oživení táhnou hlavně megaprojekty, tedy stavby za stovky milionů až miliardy dolarů. Vedení na konferenčním hovoru k Q1 uvedlo, že datová centra tvoří 13 % sledovaných megaprojektů a polovodiče 3 %, zbytek připadá na energetiku, výrobu, infrastrukturu nebo nemocnice. K tomu se přidává stabilizace lokálních trhů, které firma v Q1 popsala jako další kvartál stability a poptávky. Pokud úrokové sazby v USA dál klesnou, lokální výstavba by se mohla přidat k megaprojektům a růst by se rozšířil.
Co z toho plyne pro investora: megaprojekty jsou pro půjčovny velmi příjemné, protože trvají roky a spotřebují obrovské množství techniky. Zároveň ale soustředí riziko. Kdyby se zpomalila výstavba datových center nebo část projektů odložila, firma by měla flotilu nakoupenou pro poptávku, která nepřijde. To je klasický závěr stavebního cyklu, který se v oboru opakuje.
Stocks mentioned