Akcie CoreWeave vyletěly o čtvrtinu. Firma přitom na úrocích platí 140krát víc, než vydělá

Pronajímatel čipů pro umělou inteligenci ohlásil rekordní tržby a akcie během jediného dne přidaly přes 25 %. Za devět měsíců ale zaplatil bankám a věřitelům 2 miliardy dolarů, zatímco provozně vydělal jen 14 milionů.
Klíčové body
Akcie CoreWeave během jediného dne vyskočily zhruba o čtvrtinu.
Na úrocích firma za devět měsíců zaplatila 2 miliardy dolarů, provozně vydělala jen 14 milionů.
Do zisku se má dostat nejdřív v roce 2028 a největší skeptik z Wall Street názor nezměnil.
Důvodem skoku byly výsledky za třetí čtvrtletí, které překonaly odhady analytiků i vlastní plán firmy. Kdo se ale podívá o pár řádků níž pod tržby, najde číslo, které s oslavou moc nejde dohromady.
Firma, která půjčuje čipy a sama si půjčuje ještě víc
CoreWeave $CRWV dělá v zásadě jednoduchou věc. Nakupuje ve velkém nejvýkonnější čipy od Nvidie $NVDA, staví pro ně datová centra a výpočetní výkon pak pronajímá firmám, které trénují a provozují umělou inteligenci. Poptávka je obrovská, jenže každé nové datové centrum stojí miliardy a ty je potřeba někde vzít.
Firma si je půjčuje. Na konci září měla v rozvaze dluh bezmála 47 miliard dolarů, tedy víc než trojnásobek tržeb, které letos čeká. A z dluhu se platí úroky.
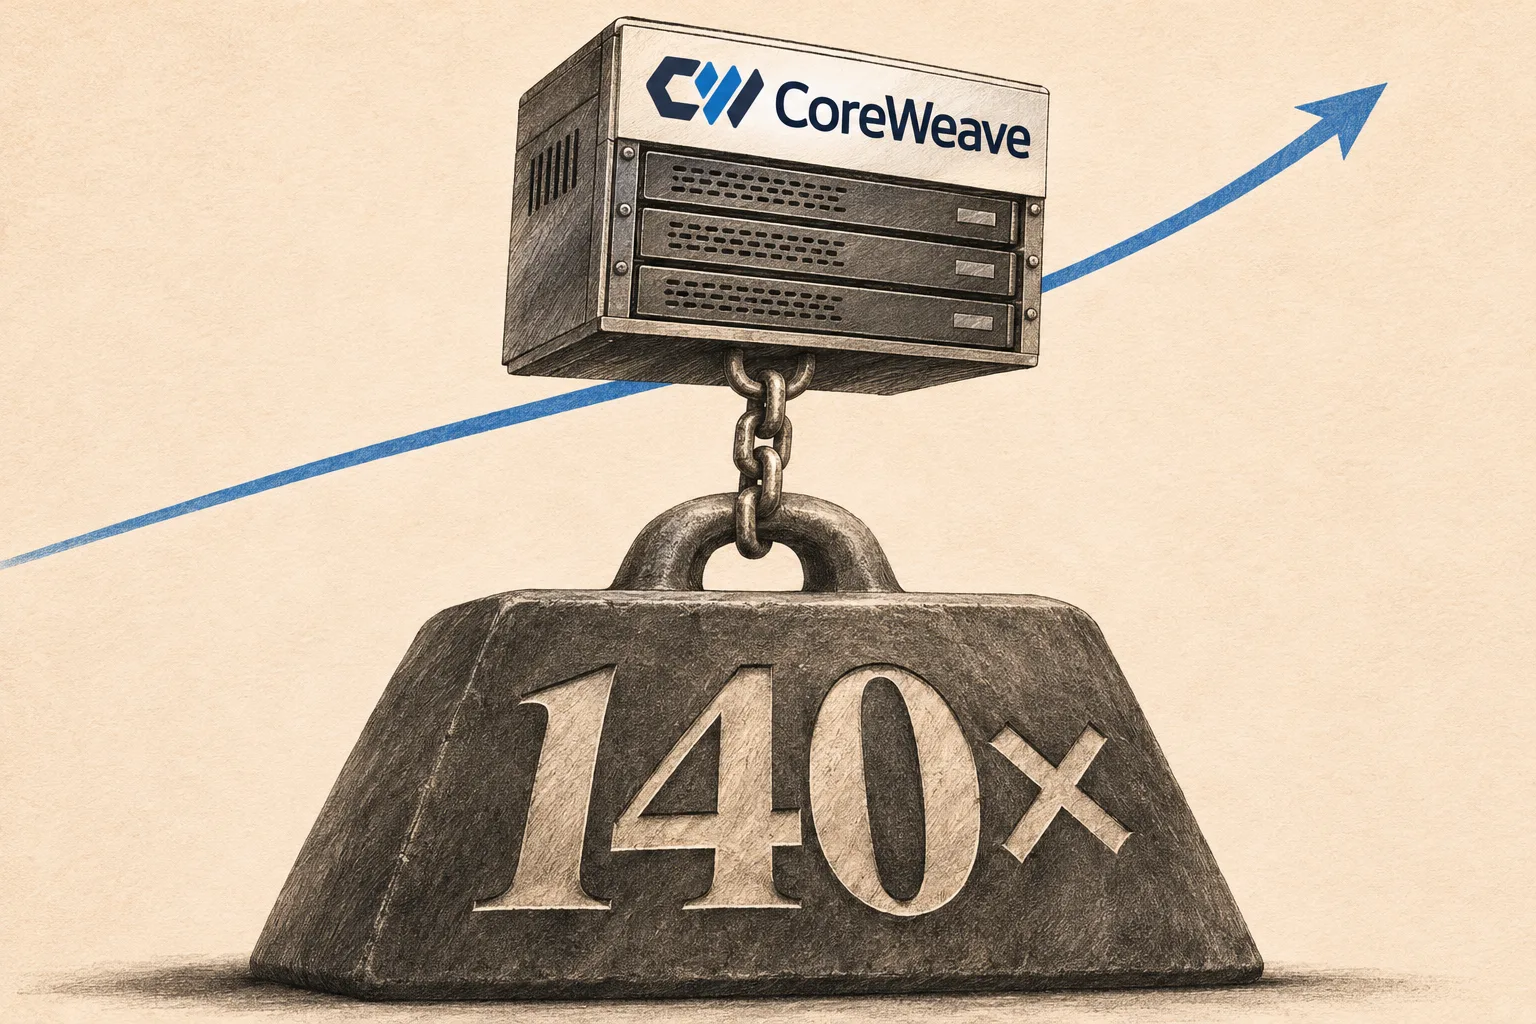
Za prvních devět měsíců roku na nich CoreWeave odvedl 2 miliardy dolarů, loni ve stejném období to bylo 841 milionů. Provozní zisk, tedy to, co firmě zbyde z běžného podnikání ještě před zaplacením úroků, za stejnou dobu dosáhl 14 milionů dolarů. Úroky jsou zhruba 140krát vyšší.
3. čtvrtletí 2026 | 3. čtvrtletí 2025 | |
|---|---|---|
Tržby | 3,66 mld. USD | 1,37 mld. USD |
Zaplacené úroky | 846 mil. USD | 310 mil. USD |
Čistá ztráta | 709 mil. USD | 110 mil. USD |
Tabulka ukazuje, v čem je potíž. Tržby vyrostly o 168 %, ale čistá ztráta se zvětšila víc než šestkrát. Na úroky dnes padne skoro čtvrtina všeho, co firma utrží. A bude hůř: na poslední čtvrtletí roku vedení samo počítá s úroky mezi 1,05 a 1,15 miliardy dolarů.
Proč investoři přesto nakupovali
Trh ve středu neslavil samotná čísla. Slavil hlavně to, že se nenaplnil černý scénář.
Ještě začátkem listopadu se totiž cena pojištění proti krachu firmy vyšplhala na úroveň, která se na dluhopisovém trhu běžně bere jako znamení vážných problémů. Investoři se báli, že CoreWeave nebude mít kde sehnat další peníze na stavbu, nebo jen za nesmyslně vysoký úrok.
Šéf firmy Michael Intrator na to při hovoru s analytiky odpověděl nečekaně přímo.
"Do budoucna nebudeme při současných výnosech financovat naše podnikání na trhu nezajištěných dluhopisů. A ani to nepotřebujeme."
Michael Intrator, generální ředitel CoreWeave, konferenční hovor k výsledkům za 3. čtvrtletí 2026
Jinými slovy: drahé dluhopisy, za které ručí celá firma, už vydávat nechce. Peníze mají přijít ze dvou jiných zdrojů.
Zálohy od zákazníků. Jen v příštích třech měsících má firma vybrat zhruba 9 miliard dolarů na předplatbách a zálohách z už podepsaných smluv. Letos si nechala zaplatit předem u 70 % kontraktů.
Úvěry navázané na konkrétní smlouvy. Banka půjčí na stavbu datového centra, které už má svého nájemce, a ručí se čipy a budoucími platbami zákazníka. Takové úvěry pokryjí 70 až 100 % nákladů a vycházejí levněji. Průměrný úrok z celého dluhu firmy klesl na 7,9 %.
K tomu přidejte, že CoreWeave zdražuje. V červenci zvedl ceny zhruba o čtvrtinu, později o dalších 10 %, a zákazníci dál stojí ve frontě. Podle Intratora firma eviduje desetkrát víc vážných zájemců, než kolik má do konce roku 2027 volné kapacity. Objem podepsaných zakázek dosáhl 132,5 miliardy dolarů, což je desetinásobek letošních tržeb.
Co všechno musí vyjít
Plán zní rozumně, má ale několik slabých míst, která jeden dobrý kvartál nevyřeší.
Za prvé, stavět se nepřestává. Na letošek firma zvedla spodní hranici plánovaných investic na 37 až 39 miliard dolarů. To je třikrát víc, než kolik za celý rok utrží. Dluh tedy poroste dál, jen v jiné podobě.
Za druhé, část peněz přichází na účet akcionářů. Firma ve čtvrtletí získala 4,2 miliardy dolarů z dluhopisů, které se mohou změnit v akcie, a spustila program, v němž může na burze průběžně prodat až 35 milionů nových akcií. Každá nová akcie znamená, že na ty stávající připadne menší díl firmy.
Za třetí, zálohy platí zákazníci, z nichž mnozí sami zatím prodělávají. Vedení uvádí, že přes 75 % plánovaných investic do roku 2027 je kryto smlouvami s velkými a finančně silnými firmami. Zbytek připadá hlavně na laboratoře umělé inteligence, které žijí z peněz investorů.
A za čtvrté, zisk je daleko. I podle vlastního odhadu se firma do plusu dostane až v první polovině roku 2028, a to jen v upraveném vyjádření, které nepočítá například odměny zaměstnancům v akciích.
Největší skeptik na Wall Street necouvl
Nejhlasitějším kritikem CoreWeave je analytička Madison Rezaei z banky Bernstein. V říjnu snížila cílovou cenu akcie ze 74 na 51 dolarů a doporučení nechala na nejnižším stupni. Po výsledcích uznala, že lepší čtvrtletí si přát nešlo. Názor ale nezměnila.
"Nedokážeme se zbavit dlouhodobých zásadních obav z tohoto obchodního modelu."
Madison Rezaei, analytička Bernstein
Její výhrada míří jinam než na jeden kvartál. Největší zákazníci CoreWeave jsou technologičtí giganti, kteří si staví vlastní datová centra. Jakmile jich budou mít dost, nebudou mít důvod pronajímat si cizí a z odběratelů se stanou konkurenti.
Zbytek Wall Street je výrazně vlídnější a většina analytiků akcii doporučuje ke koupi. Právě ten rozptyl názorů vysvětluje, proč cena akcie létá o desítky procent tam i zpět. Před zveřejněním výsledků byla zhruba 65 % pod květnovým maximem a ani po středečním skoku se nedostala do plusu za letošní rok.
CoreWeave tak zůstává sázkou s velmi úzkým prostorem pro chybu. Když zákazníci dál poplatí předem, banky dál půjčí proti smlouvám a ceny výpočetního výkonu vydrží nahoře, firma z dluhů vyroste. Stačí ale, aby se zadrhlo jedno z těch tří koleček, a účet za úroky ve výši přes miliardu dolarů za čtvrtletí přijde tak jako tak.
Zmíněné akcie