


Je tohle nejlepší diverzifikace mimo technologické akcie?

Rheinmetall $RHM.DE je největší evropský výrobce munice a jeden z hlavních dodavatelů obrněných vozidel. V posledních dvou letech zdvojnásobil tržby, má rekordní zásobu zakázek a Německo mu chystá největší objednávku v historii firmy. Akcie přitom od lednového maxima ztratila skoro polovinu hodnoty. Na podzim 2025 se obchodovala za 88násobek zisku a dnes za 30násobek letošního odhadu. Analýza odpovídá na jednu otázku: zmizela z ceny jen přepálená euforie, nebo trh začíná pochybovat o samotném příběhu přezbrojení Evropy?
Shrnutí analýzy v 60 sekundách
Firma: Rheinmetall je největší evropský výrobce munice a jeden z hlavních dodavatelů obrněných vozidel. Po prodeji civilní divize vyrábí už jen pro armády: munici, obrněná vozidla, protivzdušnou obranu proti dronům i válečné lodě. Největším zákazníkem je Německo, které tvoří zhruba 38 % tržeb.
Proč se o firmě tolik mluví: Evropa zbrojí nejvíc od konce studené války. Evropské země NATO a Kanada za deset let zdvojnásobily výdaje na obranu na 608 mld. USD ročně a Německo chce už v roce 2029 dávat na armádu 3,5 % HDP. Rheinmetall je jedním z největších vítězů: akcie se od roku 2021 zhodnotila víc než desetkrát.
Výsledky: Firma roste tempem technologických firem. V 1. pololetí 2026 jí tržby vzrostly o 39 % na 5,2 mld. EUR a provozní zisk (zisk z běžného podnikání před úroky a daněmi) o 74 %. Zakázky má za 80,5 mld. EUR, což je osminásobek jejích ročních tržeb.
Proč akcie přesto padá: Od lednového maxima ztratila zhruba 46 %. Německo zrušilo fregaty, kvůli kterým Rheinmetall koupil loděnice, firma několikrát za sebou zaostala za odhady analytiků a v 1. pololetí místo vydělávání hotovosti 1,6 mld. EUR spotřebovala. K tomu se přidávají zprávy o mírových jednáních o Ukrajině.
Byla akcie přepálená? Na vrcholu na podzim 2025 investoři platili 88 EUR za každé euro ročního zisku. Dnes je to zhruba 30 EUR za letošní odhadovaný zisk. Pokles tedy z ceny vymazal velkou část euforie. Jestli je akcie po propadu levná, nebo jen méně drahá, závisí na tom, jak rychle bude firma dál růst.
Hlavní riziko: Zakázky na papíře ještě nejsou peníze na účtu. Firma musí tanky a munici vyrobit, předat a dostat zaplaceno. Případ zrušených fregat navíc ukázal, že ani zdánlivě jistá zakázka od německého státu jistá není, dokud ji neschválí parlament.
Co rozhodne v nejbližších týdnech: Výsledky za 3. kvartál (5. 11.) a hlasování Bundestagu 9. 12. o největší zakázce v historii firmy, obrněných vozidlech Boxer. Podíl Rheinmetallu na ní má být kolem 12,4 mld. EUR.
Klíčová otázka: Dokáže Rheinmetall růst kolem 30 % ročně až do roku 2030 a přitom konečně generovat hotovost? Na tom stojí celá dnešní cena akcie.
Představení společnosti
Rheinmetall vznikl v roce 1889 v Düsseldorfu a většinu své historie byl napůl zbrojovkou a napůl dodavatelem pro automobilový průmysl. Ještě v roce 2021 měl tržby 5,7 mld. EUR a burza ho oceňovala na zhruba 3,5 mld. EUR. Ruská invaze na Ukrajinu z něj během tří let udělala nejsledovanější evropskou akcii. Firma v roce 2025 civilní divizi zařadila mezi ukončované činnosti a prodává ji, takže dnes vyrábí výhradně pro armády a bezpečnostní složky.
Nejdůležitější fakt celé analýzy je tenhle: Rheinmetall Backlog dosáhl k 30. 6. 2026 hodnoty 80,5 mld. EUR, tedy osminásobku tržeb za rok 2025. Firma tak nemá problém s poptávkou, ale s tím, jak rychle dokáže vyrábět a kdy za to dostane zaplaceno. Zbytek analýzy se v různých podobách točí právě kolem toho.
Vedení si dalo ambiciózní cíl. Na Capital Markets Day v listopadu 2025 slíbilo tržby kolem 50 mld. EUR v roce 2030, provozní marži nad 20 % a cash conversion (podíl provozního zisku, který se přemění na volnou hotovost) nad 50 %. Proti roku 2025 to znamená pětinásobek tržeb za pět let, tedy růst zhruba 38 % ročně.
Zbrojení v Evropě: kdo a kolik utrácí
Poptávka po výrobcích Rheinmetallu stojí na rozpočtech evropských vlád. Ty se za deset let změnily k nepoznání. V roce 2014 po anexi Krymu se členové NATO zavázali dávat na obranu aspoň 2 % HDP, ale většina evropských zemí se tehdy pohybovala kolem 1 %. Podle NATO utrácely evropské země a Kanada v roce 2014 za obranu 289 mld. USD a v roce 2025 už 608 mld. USD, reálný růst jen za rok 2025 činil 16 %. Průměrný podíl na HDP vzrostl z 1,40 % na 2,27 %.
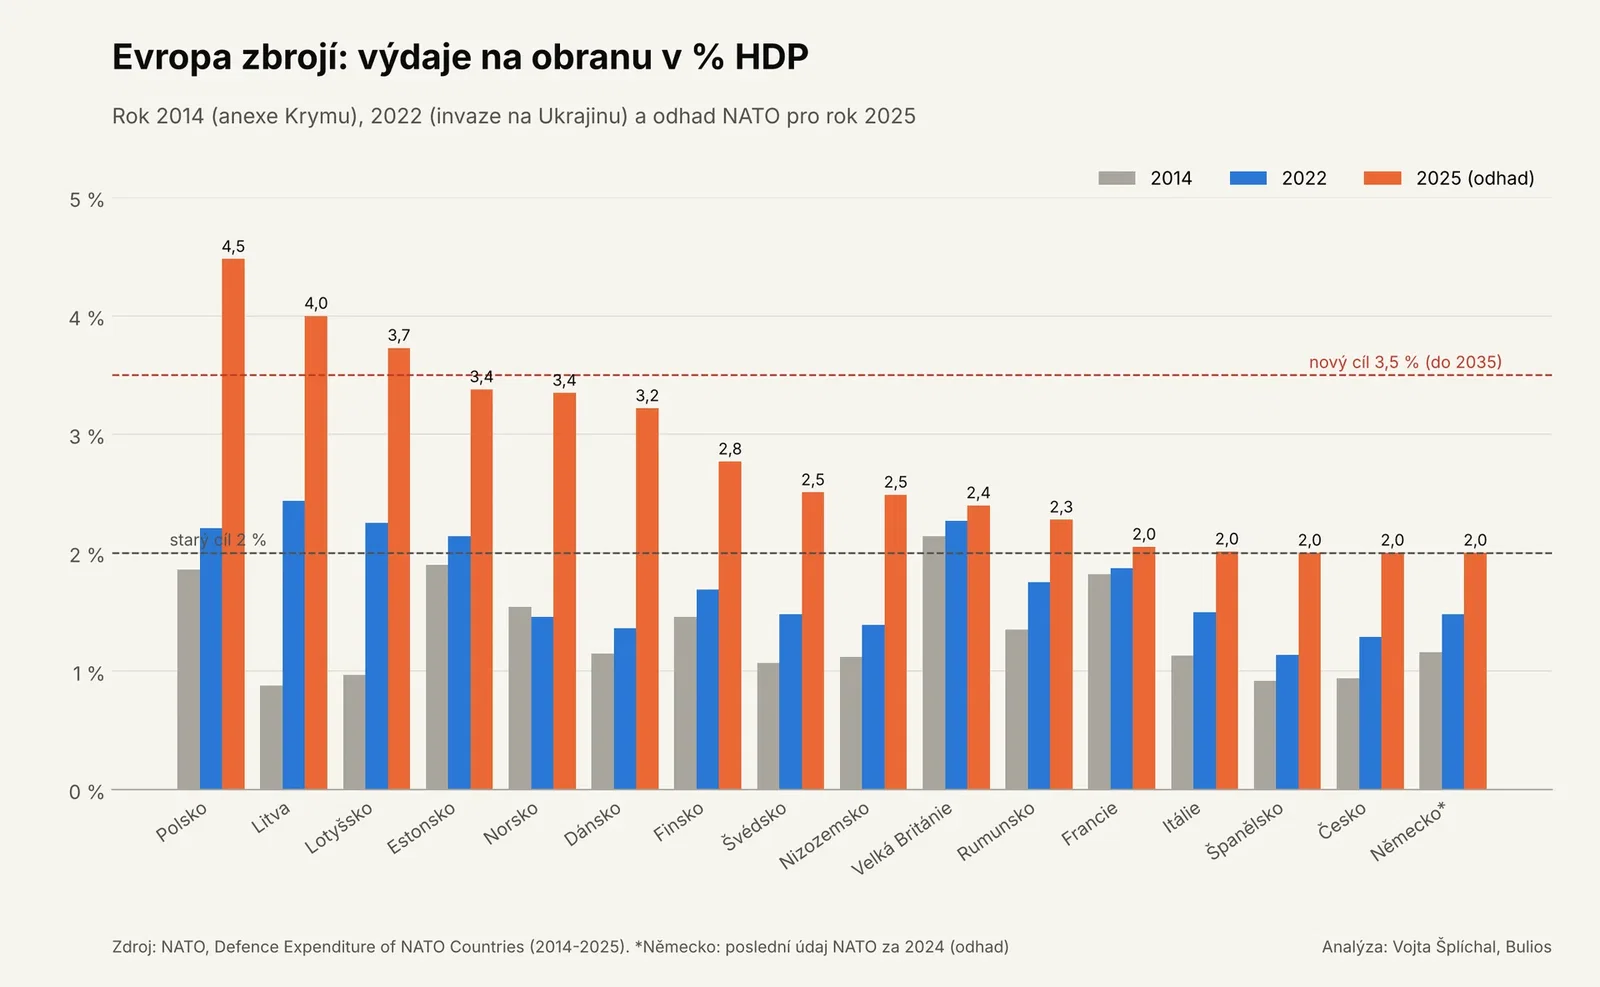
Nejrychleji zbrojí země, které mají Rusko za humny. Polsko dává na obranu 4,5 % HDP a podle odhadů NATO z července 2026 se letos dostane na 4,7 %, přičemž zhruba polovinu rozpočtu utrácí za techniku. Litva, Lotyšsko a Estonsko letos podle stejných odhadů překročí 5 % HDP. Severské země (Norsko, Dánsko, Švédsko, Finsko) se dostaly nad 2,5-3 %. Naopak jih Evropy přidává pomalu. Itálie a Španělsko se na 2 % dostaly až v roce 2025 a Španělsko nový cíl NATO otevřeně odmítá. Česko je těsně na hranici 2 % a letos pod ni může spadnout.
Pro Rheinmetall je ale klíčové Německo. Ještě v roce 2022 dávalo na obranu jen 1,5 % HDP. Návrh rozpočtu na rok 2027 počítá s 109,7 mld. EUR v řádném obranném rozpočtu a dalšími 29,9 mld. EUR ze zvláštního fondu Bundeswehru, celkem o 31,4 mld. EUR víc než letos. Německo chce cíle 3,5 % HDP dosáhnout už v roce 2029, šest let před termínem NATO. Do roku 2030 má obranný rozpočet bez zvláštního fondu vyrůst zhruba na 180 mld. EUR. Bundestag o rozpočtu na rok 2027 definitivně hlasuje v listopadu.
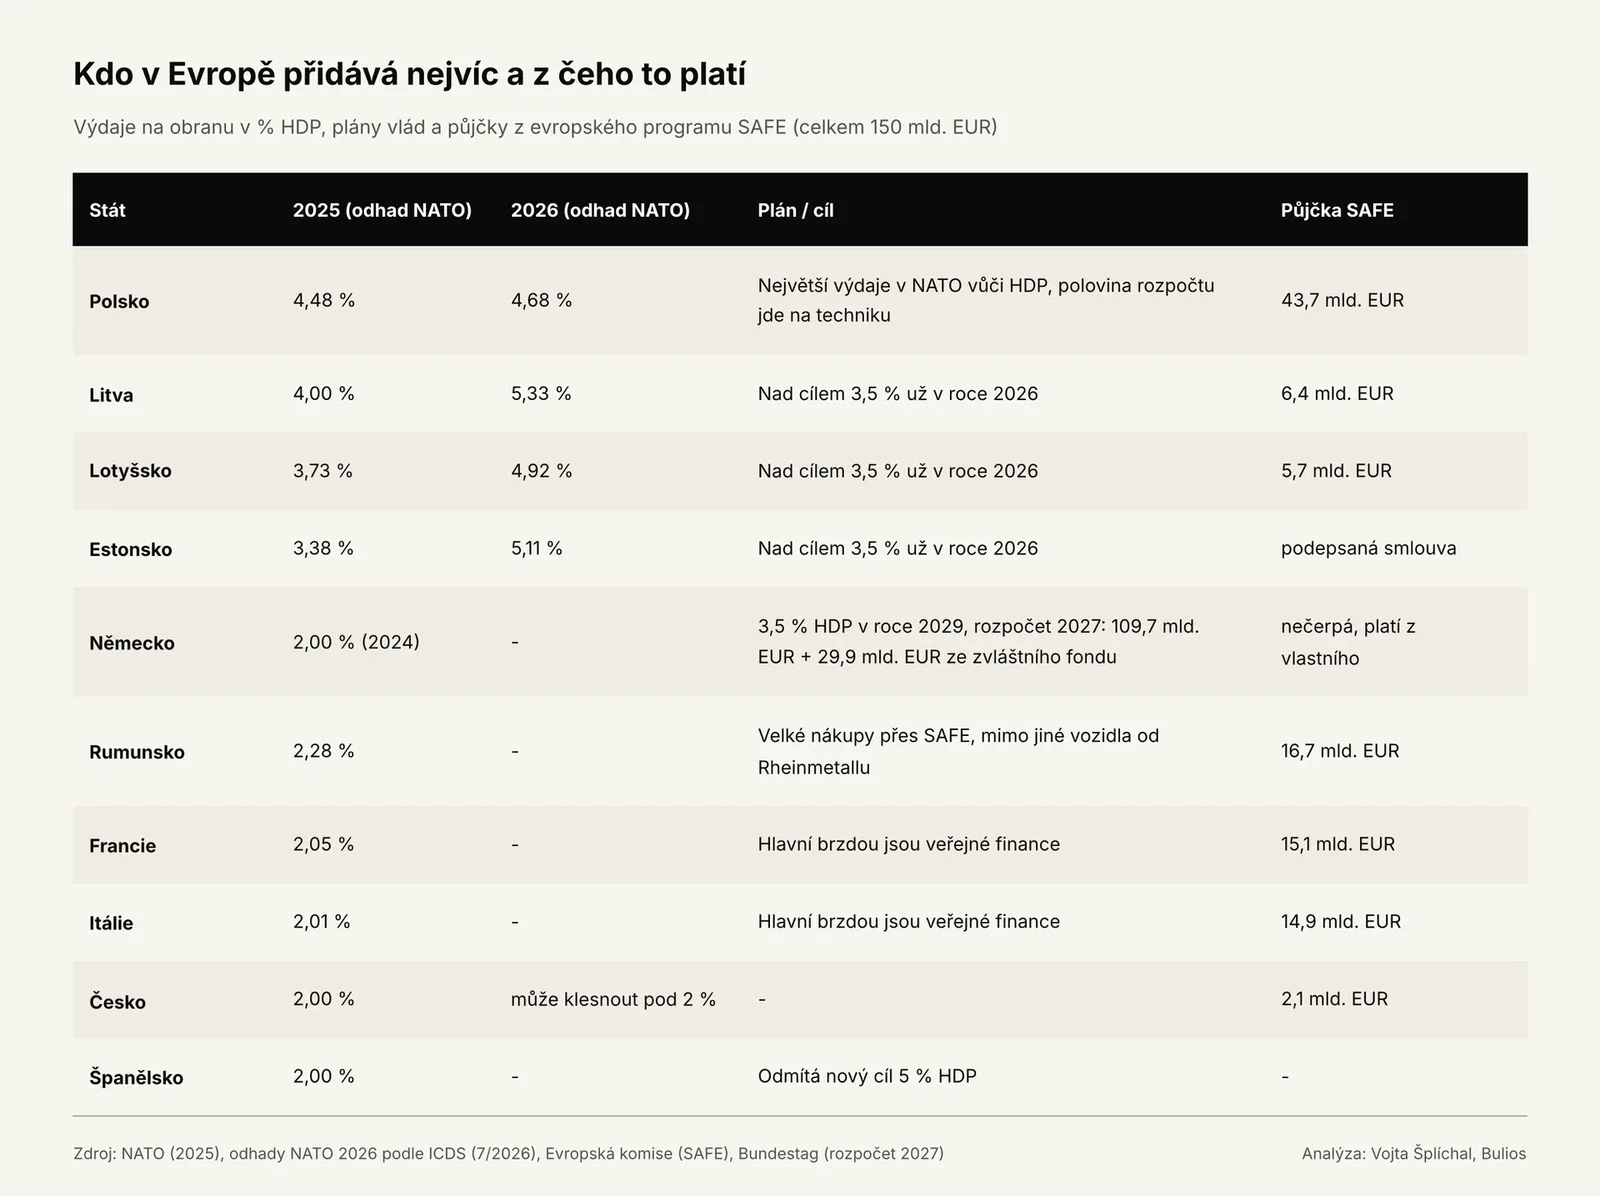
Do budoucna platí nový cíl z vrcholného summitu NATO v Haagu v roce 2025: 5 % HDP do roku 2035, z toho 3,5 % na samotnou obranu a 1,5 % na související infrastrukturu. EU k tomu přidala program SAFE se 150 mld. EUR levných půjček na společné nákupy. Největší část si vzalo Polsko (43,7 mld. EUR), dále Rumunsko (16,7 mld. EUR), Francie, Maďarsko a Itálie. Rumunsko už přes SAFE financuje balík zhruba za 6 mld. EUR u Rheinmetallu. Německo SAFE nečerpá a zbrojení si platí samo, z velké části na dluh.
Má to ale i druhou stranu. Velké sliby se naplňují pomaleji, než trh v roce 2025 čekal, a státy jako Francie, Itálie nebo Velká Británie narážejí na zadlužení. Strukturální trend je jasný, jeho tempo už tak jisté není.
Byznys model
Rheinmetall prodává hlavně státům, a to přes velké víceleté zakázky a rámcové smlouvy. Od ledna 2026 má pět segmentů. Vehicle Systems vyrábí obrněná vozidla (Lynx, Puma, Boxer společně s KNDS, vojenská nákladní auta). Weapon and Ammunition dělá dělostřeleckou a tankovou munici, prach a zbraňové systémy. Air Defence vyrábí protivzdušnou obranu krátkého dosahu (Skynex, Skyranger) včetně ochrany proti dronům. Digital Systems dodává digitalizaci armády a nově i satelity. Naval Systems vznikl po převzetí loděnic NVL v únoru 2026.
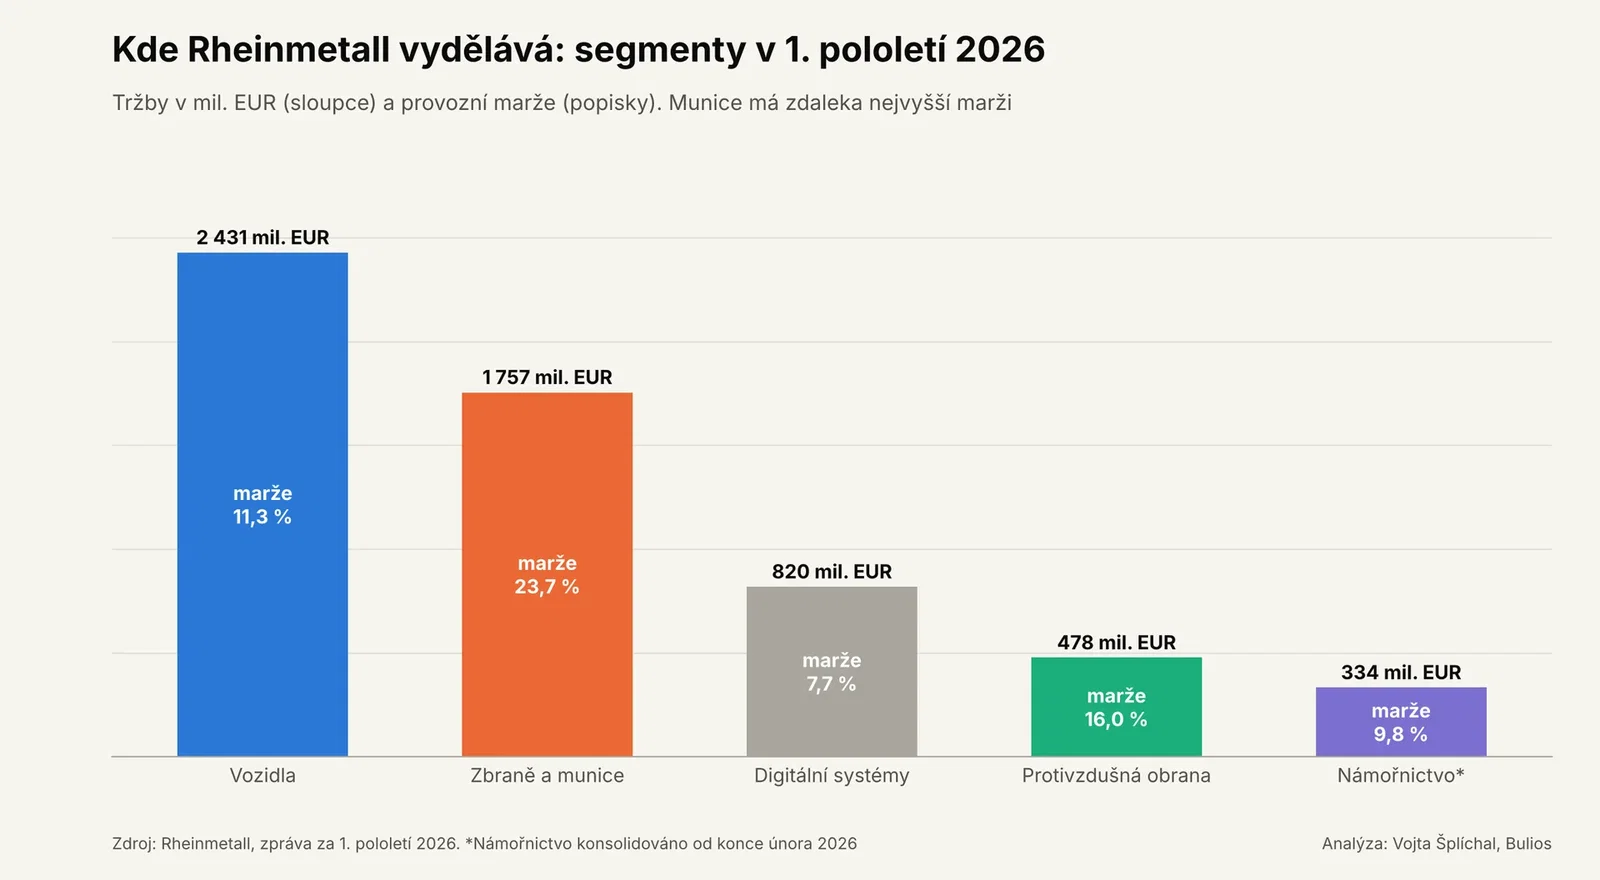
Peníze nejvíc vydělává munice. V 1. pololetí 2026 měl segment Weapon and Ammunition tržby 1,76 mld. EUR a provozní marži 23,7 %, zatímco vozidla s tržbami 2,43 mld. EUR jen 11,3 %. Za celý rok 2025 měla munice dokonce marži 29 % a poprvé provozní zisk přes 1 mld. EUR. Munice je spotřební zboží války: vyrábí se v obrovských sériích, ceny se po roce 2022 zvedly a Rheinmetall vlastní celý řetězec až po výrobu prachu. Vozidla mají vyšší tržby, ale nižší marži, protože jde o složité zakázky s mnoha subdodavateli.
Důležitá je struktura zakázek. „Rheinmetall Backlog“ není jen pevná objednávka. Zahrnuje i odhad, kolik si státy vyčerpají z podepsaných rámcových smluv. Na konci roku 2025 tvořily pevné objednávky zhruba 41 mld. EUR ze 64 mld. EUR. Velké zakázky navíc přinášejí zálohy, typicky 20-30 % hodnoty. Proto je cash flow tak nerovnoměrné: firma nejdřív staví sklady a továrny za své, peníze přijdou ve chvíli, kdy stát zakázku podepíše a zaplatí zálohu. To se kumuluje ve 4. kvartálu.
MOAT
Silné výhody: Nejsilnější výhodou je výrobní kapacita munice. Rheinmetall postavil nebo koupil továrny v Německu, Španělsku, Maďarsku, Rumunsku, Litvě i jinde a vyrábí sám i výbušniny a prach, které jsou v Evropě úzkým hrdlem. Takovou kapacitu nelze postavit za rok, a kdo chce dnes v Evropě rychle munici, nemá moc jiných možností. Druhou silnou výhodou je pozice v Německu. Firma je dodavatelem většiny pozemních programů Bundeswehru a s rostoucím německým rozpočtem roste i ona.
Střední výhody: Portfolio vozidel (Lynx, Puma, Boxer) a protivzdušné obrany proti dronům má dobrou pozici, ale konkurence je silná a zakázky se vyhrávají v tendrech. U Boxeru a Pumy se navíc Rheinmetall dělí o zakázku s KNDS, takže nejde o čistý monopol. Výhodou je i šíře nabídky, díky níž může Rheinmetall státům nabídnout kompletní balík od vozidla přes zbraň po munici a výcvik.
Slabé nebo sporné výhody: Námořní byznys po zrušení F126 výhodu zatím nemá. Rheinmetall koupil loděnice, ale přišel o hlavní zakázku, kvůli které je koupil. Sporný je i „vztah s Berlínem“. Kritici upozorňují, že stát firmu nemusí zvýhodňovat, když jde o peníze daňových poplatníků, a F126 to ukázalo v praxi. Silná vazba na jednoho zákazníka je zároveň výhodou i rizikem.
Konkurence
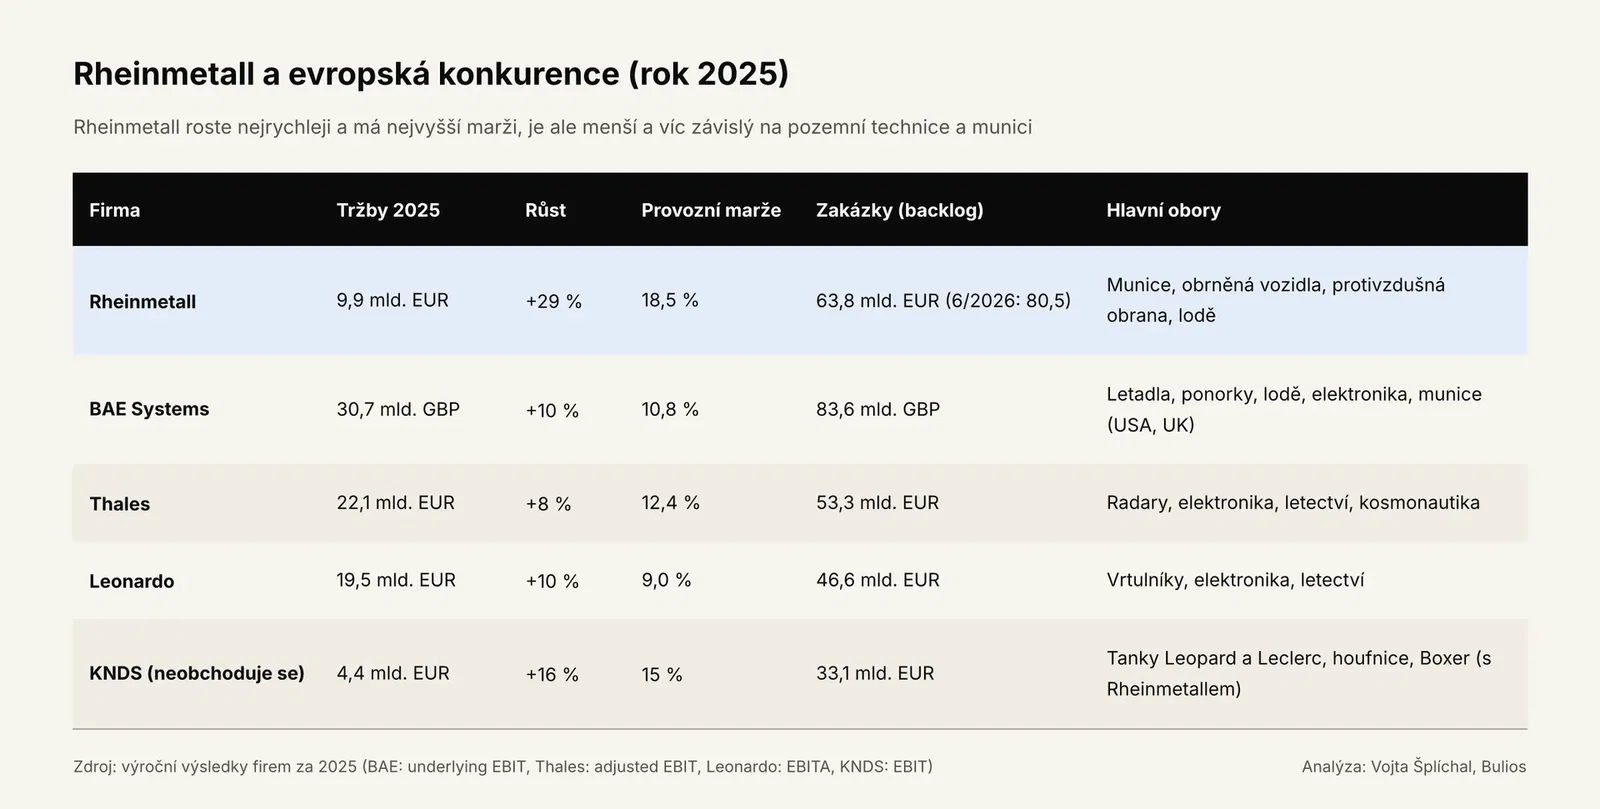
Proti velkým evropským konkurentům je Rheinmetall menší, ale roste výrazně rychleji a má vyšší marži. Thales měl v roce 2025 tržby 22,1 mld. EUR s marží 12,4 % a backlog 53,3 mld. EUR. BAE Systems dosáhl tržeb 30,7 mld. GBP, marže 10,8 % a backlogu 83,6 mld. GBP. Leonardo měl tržby 19,5 mld. EUR a marži 9,0 %. Tyto firmy jsou silnější v elektronice, letectví a radarech, tedy v oborech, kde Rheinmetall skoro není. Na druhou stranu rostou o 8-10 % ročně, Rheinmetall o 29 %.
Nejbližším přímým konkurentem je francouzsko-německé KNDS (tanky Leopard a Leclerc, houfnice Caesar), které je zároveň partnerem u Boxeru a Pumy. KNDS chtělo v létě 2026 jít na burzu s oceněním kolem 15 mld. EUR, ale 1. července vstup odložilo kvůli volatilitě evropských zbrojovek. Na trhu munice konkurují hlavně Nammo, BAE a čeští CSG. Na americký trh se Rheinmetall teprve dostává a jeho cíl pro rok 2030 americké zakázky ani nezahrnuje.