


Jsou energetické akcie příštím AI bottleneckem a jak na to vsázím já?

Vistra $VST je firma, kterou trh během dvou let vyzvedl z nudné texaské energetiky mezi nejsledovanější „AI akcie“ Wall Street a pak ji zase srazil o čtvrtinu dolů. Přitom se jí provozně daří lépe než kdykoli v historii: rok 2025 byl rekordní, první pololetí 2026 ještě silnější a firma podepsala dvacetileté smlouvy s Amazonem $AMZN i Metou $META. Celá analýza proto stojí na jedné otázce: platí dnes trh za cyklického výrobce elektřiny, kterému politici a regulátoři zastropují zisky, nebo za firmu, jejíž peníze z velké části zamknou dlouhé kontrakty s technologickými giganty? Odpověď nerozhoduje jen o tom, jestli je akcie levná, ale hlavně o tom, jaké riziko s ní investor kupuje.
Shrnutí analýzy v 60 sekundách
Firma: Vistra je jeden z největších integrovaných výrobců a prodejců elektřiny na konkurenčních trzích v USA. Vlastní plynové, jaderné a uhelné elektrárny a zároveň prodává elektřinu domácnostem a firmám (hlavně pod značkou TXU Energy v Texasu). Integrovaný model znamená, že část vlastní výroby rovnou prodá vlastním zákazníkům a nemusí ji draze nakupovat na trhu.
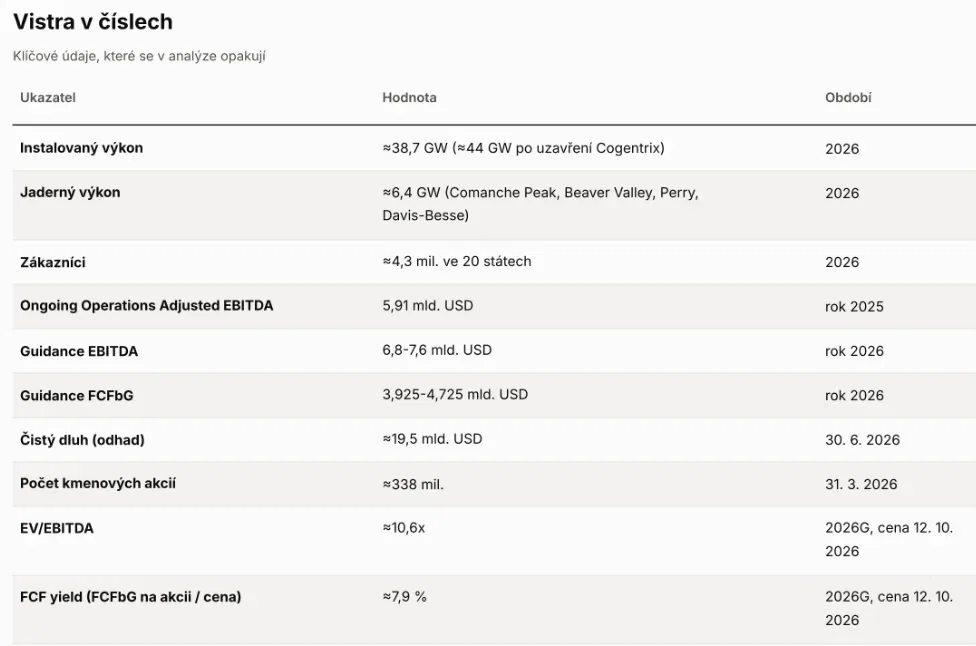
Aktuální výsledky: Ve 2. čtvrtletí 2026 vzrostla Ongoing Operations Upravená EBITDA (provozní zisk před úroky, daněmi a odpisy očištěný o jednorázové a účetní vlivy) o 31 % na 1,77 mld. USD. Firma potvrdila výhled na rok 2026 v rozpětí 6,8-7,6 mld. USD EBITDA a 3,925-4,725 mld. USD FCFbG (volné peněžní toky před růstovými investicemi).
Proč akcie padala a teď kolísá: Za posledních 12 měsíců akcie ztratila výrazně víc než trh, protože investoři začali počítat s regulačními stropy v PJM (největší americká rozvodná síť na severovýchodě), se slabšími cenami elektřiny v Texasu na rok 2027 a s pozastavením připojování datacenter v Texasu. Na začátku října naopak během pěti dní vyskočila o 20 %, mimo jiné po přislíbené půjčce ministerstva energetiky ve výši až 4,2 mld. USD.
Co je v ceně: Při dnešní ceně se Vistra obchoduje zhruba za 10,6násobek letošní EBITDA (EV/EBITDA, tedy hodnota firmy včetně dluhu dělená provozním ziskem) a za 8 % FCF yield (volné peněžní toky na akcii dělené cenou akcie). Můj reverse DCF (zpětný výpočet, jaký růst musí cena předpokládat) ukazuje, že trh věří zhruba jen třetině skoku FCF na akcii, který vedení slibuje na rok 2027.
Hlavní riziko: Regulace a politika. Vistra vydělává na nedostatku elektřiny, a ten se právě stal politickým tématem. Cenové stropy v PJM, texaský audit datacenter a tlak na „dostupnou elektřinu“ mohou z části růstu udělat růst pro spotřebitele, ne pro akcionáře.
Scénáře: Vážený průměr scénářů vychází mírně nad dnešní cenou
Co sledovat: Výsledky za 3. čtvrtletí 6. 11. 2026 s novým výhledem na rok 2027, uzavření akvizice Cogentrix, nový termín záložní aukce v PJM a průběh texaského auditu datacenter.
Klíčová otázka: Dokáže Vistra do roku 2028 přeměnit dnešní „sliby poptávky“ na podepsané dlouhodobé smlouvy dřív, než regulace vezme producentům elektřiny to nejlepší z cyklu?
Obsah analýzy
Představení společnosti
Historie a management
Byznys model
Trh s elektřinou a regulace
MOAT
Konkurence
Finanční výsledky
Rozvaha a kapitál
Komodity, zajištění a cyklus
Kontroverze a rizika
Valuace
Scénáře
Katalyzátory a co sledovat
Závěr
Můj osobní pohled
1. Představení společnosti
Vistra sídlí v texaském Irvingu a patří k největším nezávislým výrobcům elektřiny v USA. Po dokončení akvizice Cogentrix bude mít podle mého součtu zhruba 44 GW instalovaného výkonu. Pro představu: to je zhruba dvojnásobek instalovaného výkonu všech elektráren v Česku. Firma obsluhuje kolem 4,3 milionu zákazníků ve 20 státech a zaměstnává přibližně 6 400 lidí. Neprovozuje distribuční sítě, nemá regulovanou návratnost jako klasická „utilita“ a vydělává tím, že vyrábí elektřinu levněji, než za kolik ji prodá.
Portfolio stojí na třech pilířích. Prvním jsou plynové elektrárny, které tvoří většinu výkonu a jsou rozeseté po Texasu (ERCOT), severovýchodě USA (PJM), Nové Anglii (ISO-NE), New Yorku a Kalifornii. Druhým pilířem je jádro: Comanche Peak v Texasu a tři jaderné elektrárny Beaver Valley, Perry a Davis-Besse v Pensylvánii a Ohiu, dohromady podle mého součtu 6,4 GW. Vistra tak provozuje druhou největší komerční jadernou flotilu v USA hned po Constellation $CEG. Třetím pilířem je zbytek uhelných bloků, které firma postupně uzavírá, a malé portfolio solárních a bateriových projektů.
Nejdůležitější fakt celé analýzy: Vistra během posledních dvanácti měsíců podepsala smlouvy na 3,8 GW jaderné elektřiny s Amazonem a Metou na 20 let. To mění povahu firmy. Dosud byla celá její hodnota závislá na tom, za kolik se bude elektřina obchodovat na burze příští rok. Teď se z ní stává kombinace dvou firem: kontraktované „jaderné infrastruktury“ s předvídatelnými toky na desítky let a cyklického výrobce, jehož zisk dál určují ceny elektřiny, plynu a výsledky kapacitních aukcí.
Geografie je pro pochopení Vistry stejně důležitá jako mix paliv. Velká část hodnoty firmy leží v Texasu, kde Vistra vlastní jak velkou část výroby, tak největšího prodejce elektřiny domácnostem. Druhá velká část je v PJM, kam patří tři jaderné elektrárny z Energy Harbor a nově i většina plynu z Cogentrixu. Menší podíly připadají na Novou Anglii, New York a Kalifornii. Každý z těchto trhů má jiná pravidla, jiné regulátory a jiný politický tlak, a proto se Vistra nedá ocenit jako jedna homogenní elektrárna. Rozdílné podmínky v Texasu a PJM podrobně rozebírám v kapitole 4.
2. Historie a management
Současná Vistra se zrodila z největšího krachu v historii amerických odkupů na dluh. V roce 2007 koupily fondy KKR $KKR a TPG texaskou energetiku TXU za 45 mld. USD v sázce na to, že ceny plynu (a tedy i elektřiny) porostou. Pak přišla břidlicová revoluce, plyn zlevnil a nástupnická Energy Future Holdings v roce 2014 zbankrotovala. Z restrukturalizace výrobní a obchodní části vznikla v roce 2016 Vistra. Je to ironie, která stojí za zapamatování: KKR je dnes zpátky jako partner Vistry v projektu Helix, jen tentokrát se nesází na drahý plyn, ale na hlad datacenter po elektřině.
Druhou formativní událostí byla zimní bouře Uri v únoru 2021. Mráz v Texasu vyřadil plynovody i elektrárny, ceny na trhu na několik dní vystřelily na regulatorní maximum a Vistra musela nakupovat elektřinu, kterou neměla čím vyrobit. Šlo o ztrátu v řádu miliard dolarů a Ongoing Operations upravená EBITDA za rok 2021 klesla na 2,03 mld. USD. Uri dodnes vysvětluje, proč vedení tak úzkostlivě zajišťuje budoucí produkci, drží rezervní kapacitu a proč texaský regulátor tlačí na odolnost sítě. Soudní spory s Uri spojené firma v 10-Q stále vykazuje.
Třetí kapitolu napsal současný CEO Jim Burke, který firmu vede od srpna 2022 a předtím v ní působil jako provozní a finanční ředitel. Pod ním Vistra v roce 2024 dokončila převzetí jaderného portfolia Energy Harbor, v říjnu 2025 koupila 2,6 GW plynových elektráren od Lotus Infrastructure za 1,9 mld. USD a v lednu 2026 ohlásila nákup Cogentrixu. Zároveň od listopadu 2021 vykoupila vlastní akcie za 6,3 mld. USD. Šlo o 169 milionů akcií za průměrnou cenu kolem 37 USD, tedy zhruba třetinu tehdejšího počtu akcií za zlomek dnešní ceny.
Za pozornost stojí i to, jak Vistra skládala portfolio. Fúze s Dynegy v roce 2018 přinesla plynové elektrárny mimo Texas a z regionální firmy udělala celostátního hráče. Převzetí Energy Harbor v březnu 2024 přidalo jaderné elektrárny v Ohiu a Pensylvánii v době, kdy trh jádro ještě neoceňoval jako „AI aktivum“. Právě tyto tři elektrárny dnes nesou smlouvy s Metou na 2,6 GW. Bez tohoto kroku by Vistra byla převážně plynová firma bez kontraktovaného jádra mimo Texas a její valuace by se podle mě blížila spíš NRG $NRG než Constellation $CEG.
Kapitálová alokace je nejsilnější argument pro management. Vedení kupovalo vlastní akcie masivně v době, kdy trh Vistru nechtěl, a jaderné elektrárny kupovalo dřív, než se z nich stala AI horečka. Protiargument je ale stejně důležitý: v posledních dvanácti měsících se priorita přesunula od zpětných odkupů k akvizicím (Lotus, Cogentrix) a investicím do datacenter (Helix). Za nízkou cenu se nakupuje snadno, disciplína se ukáže až ve chvíli, kdy jsou aktiva drahá a všichni chtějí růst.
3. Byznys model
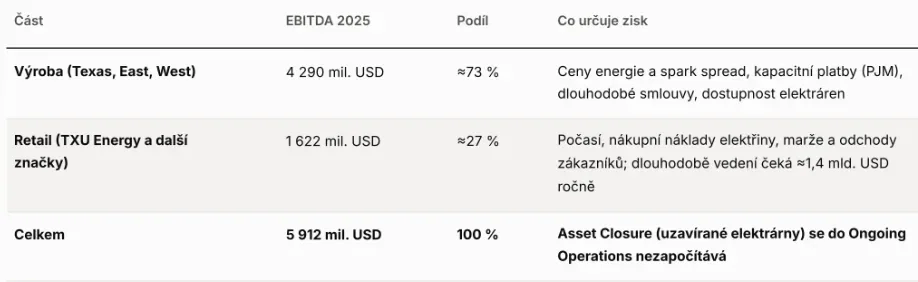
Vistra účetně vykazuje pět segmentů: Retail (prodej koncovým zákazníkům), Texas, East, West (výroba podle regionů) a Asset Closure (uzavírané elektrárny, které se do „Ongoing Operations“ nezapočítávají). Pro investora je ale užitečnější dělit firmu na dvě části. Výroba v roce 2025 vytvořila 4,29 mld. USD EBITDA a retail 1,62 mld. USD, celkem 5,91 mld. USD. Retail je stabilnější, výroba je motor růstu i zdroj kolísání.
3.1 Jak vydělává výroba
Výroba má tři zdroje příjmů. Prvním je prodej energie, tedy megawatthodin, za tržní cenu. Zisk z ní je rozdíl mezi cenou elektřiny a náklady na palivo, u plynových elektráren se mu říká spark spread (rozdíl mezi cenou elektřiny a cenou plynu potřebného na její výrobu). Druhým zdrojem jsou kapacitní platby, které Vistra dostává za to, že elektrárna je připravená vyrábět, i když zrovna nevyrábí. Ty hrají velkou roli v PJM, kde se kapacita prodává v aukcích na tři roky dopředu, zatímco v Texasu kapacitní trh neexistuje a vše se odehrává přes cenu energie. Třetím zdrojem jsou dlouhodobé smlouvy (PPA, power purchase agreement), které mění tržní cenu na smluvenou cenu na desítky let.
3.2 Jak vydělává retail
Retail nakupuje elektřinu převážně od vlastních elektráren a prodává ji domácnostem a firmám s marží. Dlouhodobě vedení očekává od retailu kolem 1,4 mld. USD EBITDA ročně, v roce 2025 to bylo víc díky levnějším nákupním nákladům. Retail je přirozený zajišťovací nástroj: když je elektřina na trhu drahá, výroba vydělá a retail trpí, když je levná, je to naopak. Jeho slabinou je počasí. V 1. čtvrtletí 2026 retail vydělal jen 68 mil. USD, protože texaská zima byla druhá nejteplejší od roku 1950 a lidé méně topili.
Retailový trh v Texasu je přitom otevřený a konkurenční. Zákazník si může dodavatele vybrat sám a změnit ho v řádu týdnů, takže TXU Energy musí bojovat cenou i službami. Vistra uvádí, že se TXU Energy stala nejlépe hodnoceným velkým dodavatelem v hodnocení texaského regulátora. To pomáhá udržet zákazníky, ale nedává cenovou moc: když konkurence sníží ceny, retail je musí následovat, jinak ztratí podíl.
3.3 Asset Closure: náklady minulosti
Segment Asset Closure sdružuje uzavřené uhelné elektrárny a doly, které Vistra rekultivuje. Do Ongoing Operations upravené EBITDY se nezapočítává, ale peníze z něj reálně odtékají. V roce 2023 šlo o mírně záporný výsledek (upravená EBITDA -39 mil. USD) a v roce 2022 zhruba o -120 mil. USD. Některé elektrárny firma zároveň převádí z uhlí na plyn nebo prodává pozemky, což náklady částečně vyvažuje. Pro investora z toho plyne, že „Ongoing“ čísla jsou o něco hezčí než realita celé firmy, ale rozdíl je v kontextu EBITDA kolem 7 mld. USD malý.
3.4 Jednotková ekonomika: co je jedna megawatta
Nejlépe se to ukazuje na PJM. Vistra v aukci pro rok 2028/2029 prodala 10 924 MW kapacity za 325 USD za MW. To dává podle mého výpočtu 1,3 mld. USD ročních kapacitních plateb, aniž by elektrárny musely vyrobit jedinou kilowatthodinu. Bez cenového stropu by aukce podle PJM vyšla na 555 USD a stejný objem by Vistře vynesl 2,2 mld. USD. Strop tedy firmu stojí řádově 0,9 mld. USD ročně. Je to zjednodušený výpočet (bez stropu by se změnilo i chování ostatních účastníků aukce), ale ukazuje, o jak velké peníze se v regulaci hraje.