


Kompletní postup analýzy společností!

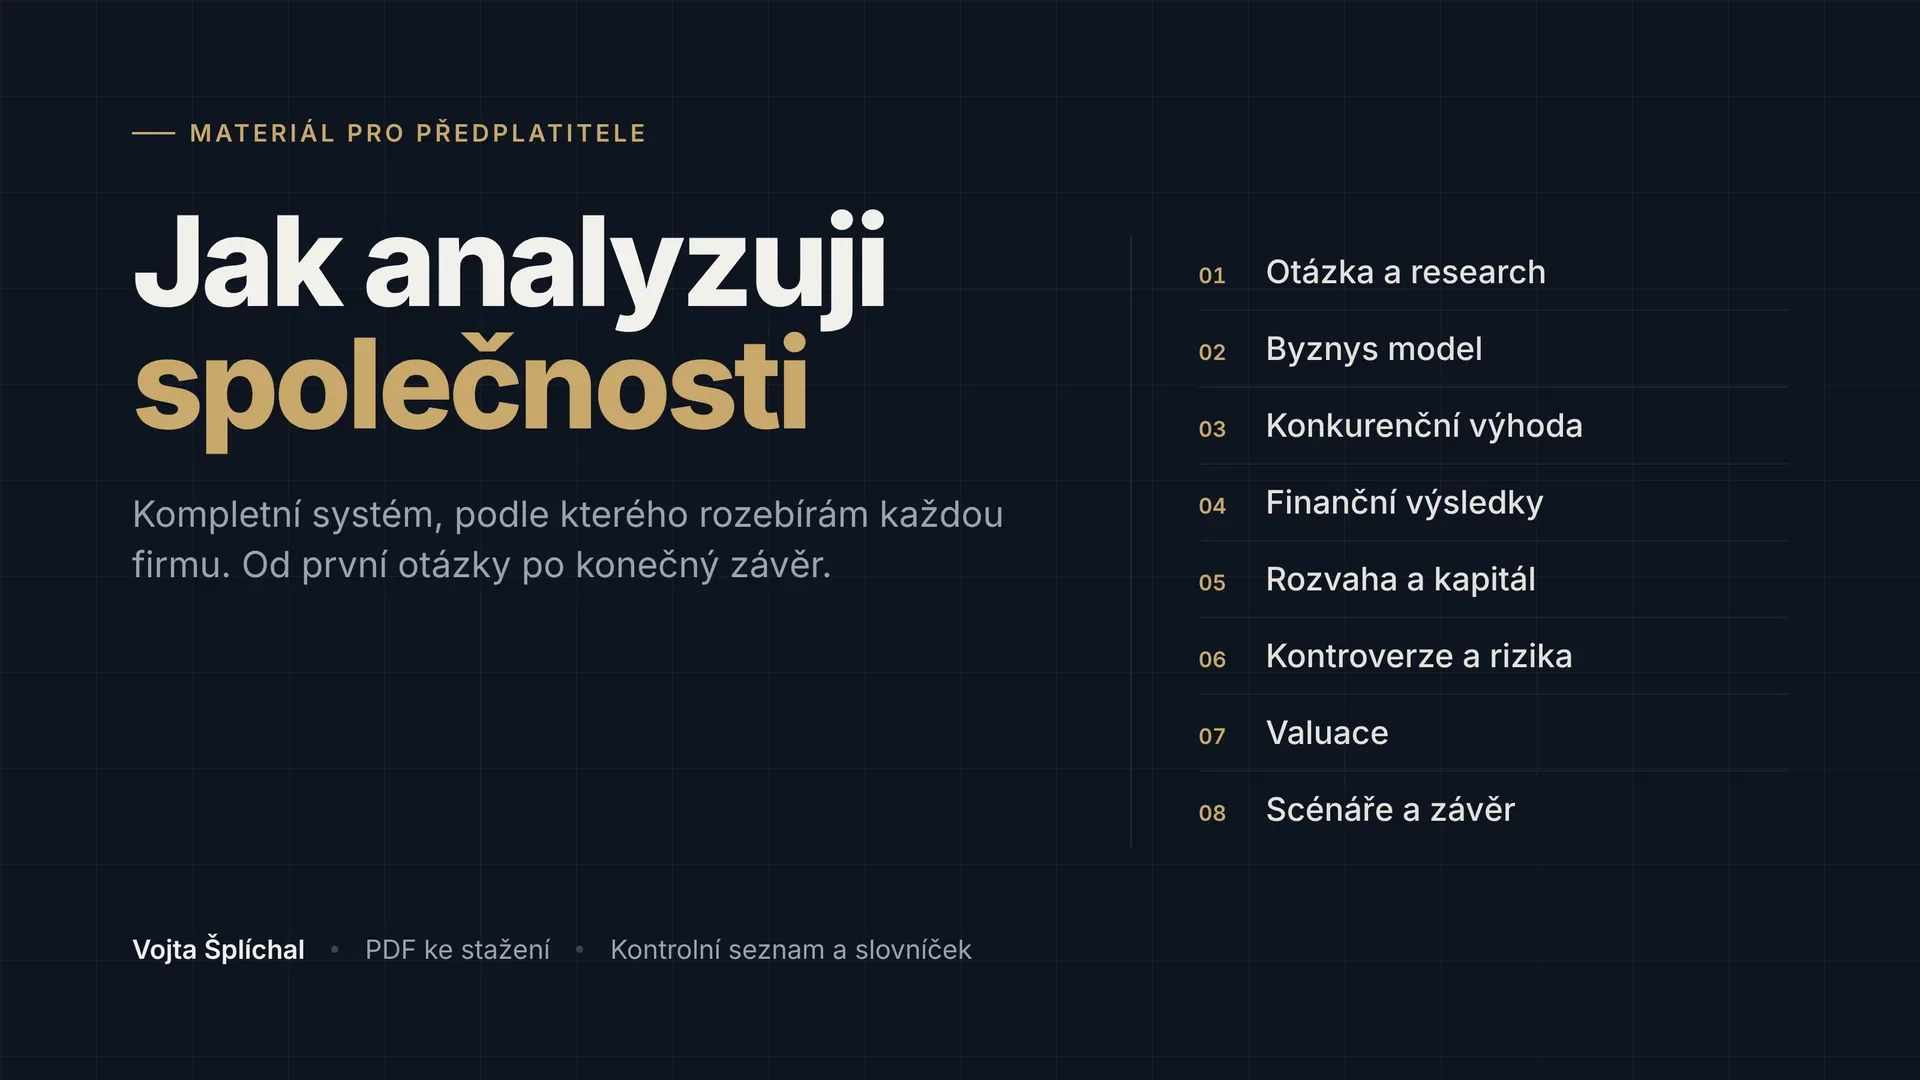
Kompletní systém, podle kterého rozebírám každou firmu, od první otázky po konečný závěr.
Proč mám systém
Každá firma, do které investuji nebo o které přemýšlím, projde stejným procesem. Nezáleží na tom, jestli z toho nakonec vznikne veřejná analýza, nebo jen soukromý dokument, který nikdy nikdo jiný neuvidí. Postup je pořád stejný, protože jeho cílem není text, ale závěr, kterému můžu věřit.
Systém mě chrání hlavně před sebou samým. Bez něj bych začínal tím, co mě na firmě zrovna zaujalo, četl bych hlavně to, s čím souhlasím, a cenu akcie bych hodnotil podle toho, jak se v posledních měsících hýbala. S ním mám pořadí kroků, které musím projít, i když se mi nechce, a seznam otázek, na které musím znát odpověď, než si o firmě udělám názor. Některé kroky jsem převzal z knih a kurzů, jiné jsem si osvojil tím, že jsem udělal chybu a musel si ji přiznat.
Celý postup má osm kroků:
Otázka a research
Byznys model
Konkurenční výhoda a konkurence
Finanční výsledky
Rozvaha a kapitál
Kontroverze a rizika
Valuace
Scénáře a závěr
K tomu přidávám moduly podle typu firmy (banka se analyzuje jinak než softwarová firma nebo těžař) a na konci dokumentu je kontrolní seznam, který si procházím u každé firmy, a seznam věcí, které sleduji každé čtvrtletí.
Krok 1: Otázka a research
Proč nezačínám čísly
Dřív jsem začínal tabulkou. Otevřel jsem si tržby, marže, P/E, dividendový výnos, všechno pečlivě přepsal a na konci jsem nevěděl, co z toho plyne. Měl jsem popis firmy, ale žádný závěr. Věděl jsem, kolik firma vydělává, ale ne jestli je akcie drahá, levná, riskantní nebo nudná. Popis firmy se dá sehnat kdekoli. Hodnotu má až úsudek, který z dat vyvodím.
Druhý problém je méně viditelný. Když nevím, co hledám, všechno vypadá stejně důležitě. Změna marže o 0,3 procentního bodu, nový produkt, výměna finančního ředitele, akvizice malého startupu. Bez otázky nemám filtr a buď se utopím v detailech, nebo si vyberu to, co mě náhodou zaujalo.
Jedna hlavní otázka
Každou analýzu proto stavím kolem jedné otázky, na kterou potřebuji znát odpověď. Typicky zní třeba takto: platí trh dnes za realitu, nebo za sen? Zvládne firma obhájit marže, když konkurence sníží ceny? Je propad akcie přehnaná reakce, nebo začátek strukturálního problému? Dokáže nový management otočit firmu, která pět let stagnuje? Každé číslo, které si zapíšu, a každý dokument, který přečtu, musí k odpovědi něco přidat, jinak na něj nemám čas.
Dobrá otázka má tři vlastnosti. Dá se na ni odpovědět, aspoň přibližně, z dat, která můžu sehnat. Na odpovědi záleží, tedy když se odpověď změní, změní se i můj pohled na akcii. A není předem zodpovězená. Otázka „Je Apple kvalitní firma?“ je špatná, protože odpověď znám předem a nic mi neřekne o dnešní ceně. Otázka „Kolik růstu musí Apple dodat, aby obhájil dnešní ocenění, a je to realistické?“ vede přímo k rozhodnutí.
Výchozí bod často dává to, proč se o firmě zrovna mluví. Pokud akcie za rok vzrostla o několik set procent, ptám se, jestli je v ceně už všechno. Pokud spadla o polovinu, ptám se, jestli je problém trvalý, nebo dočasný. Pokud se o ní nemluví vůbec, ptám se, proč ji trh přehlíží a jestli má pravdu. Samotná otázka se ale musí týkat byznysu, ne grafu ceny.
Otázka se během researche někdy změní. Začnu tím, jestli firma zvládne růst, a po přečtení výroční zprávy zjistím, že skutečný problém je v dluhu nebo v jednom velkém zákazníkovi. To je v pořádku. Horší by bylo držet se původní otázky jen proto, že jsem si ji napsal jako první.
Tři otázky investiční teze
Z hlavní otázky odvodím tři konkrétnější, na kterých stojí nebo padá celý příběh akcie. Každá by měla pokrývat jinou část problému, typicky růst, ziskovost a cenu, nebo riziko, konkurenci a management. Píšu si je dřív, než otevřu první výroční zprávu.
Rostoucí technologie: Vydrží tempo růstu tržeb, nebo se trh nasycuje? Funguje provozní páka, tedy roste zisk rychleji než tržby? Kolik z dnešní ceny už předpokládá úspěch, který ještě nenastal?
Banka: Jak kvalitní jsou úvěry a co se s nimi stane v recesi? Jak citlivý je čistý úrokový výnos na změnu sazeb? Vydělává banka na vlastním kapitálu dost na to, aby obhájila ocenění nad účetní hodnotou?
Těžba a energie: V jaké fázi cyklu je komodita? Přežije firma, když ceny spadnou, tedy kde je na nákladové křivce? Jak vedení zachází s penězi v dobrých letech?
Farmacie: Kolik tržeb firma ztratí, až skončí patenty hlavních léků? Jaká je šance, že klíčové léky ve vývoji projdou studiemi a schválením? Je dnešní cena založená na současných lécích, nebo na těch, které ještě neexistují?
Tři otázky nejsou magické číslo. Jsou ale dost na to, abych pokryl to hlavní, a zároveň málo na to, abych se mohl schovat za „záleží na mnoha faktorech“. Když nedokážu tezi shrnout do tří otázek, obvykle to znamená, že firmě ještě nerozumím.
Pořadí zdrojů
Nejdřív čtu primární zdroje, tedy to, co firma sama zveřejňuje a za co nese právní odpovědnost. Teprve potom názory ostatních. Když začnu cizím názorem, čtu pak výroční zprávu jeho očima. Po nadšeném článku hledám ve výkazech potvrzení a přehlédnu varovné signály, po kritickém reportu všude vidím podvod. Tomu se říká konfirmační zkreslení a nejsem mu imunní o nic víc než kdokoli jiný. Když začnu čísly, udělám si vlastní obraz a cizí názory ho pak buď potvrdí, nebo mě donutí najít, co mi uteklo.
Výroční zpráva (10-K)
Základ všeho. U amerických firem je zdarma na webu SEC v databázi EDGAR nebo na stránce firmy pro investory, evropské firmy zveřejňují podobné výroční zprávy. Nečtu ji celou, ale tyto části vždy:
Popis byznysu (Business): co firma dělá, segmenty, zákazníci, konkurenti. Tady musí být konkrétnější než v marketingu.
Rizikové faktory (Risk Factors): většina je obecná a opakuje se, proto hledám hlavně to, co je nové nebo změněné oproti loňsku.
Komentář vedení (MD&A): proč se tržby a náklady vyvíjely tak, jak se vyvíjely. Kolik růstu přišlo z cen a kolik z objemu, jaký vliv měly kurzy a akvizice.
Poznámky k výkazům: struktura a splatnosti dluhu, akciové odměny (SBC), leasingy, soudní spory, koncentrace zákazníků, změny účetních postupů. Spousta pozdějších kontroverzí tu byla vidět roky předem.
Čtvrtletní výsledky (10-Q)
Výroční zpráva ukazuje celý rok, ale trend se láme po čtvrtletích. Kromě výkazů čtu prezentaci k výsledkům, kde firmy zveřejňují provozní metriky, které ve výkazech nejsou: počet zákazníků, tržbu na uživatele, objem zakázek. U tiskových zpráv jsem opatrný, protože vedou s upravenými (adjusted) čísly. Ta nejsou automaticky špatně, ale vždy si dohledám i čísla podle GAAP nebo IFRS a podívám se, co přesně firma vyřazuje. Když se „jednorázové“ náklady opakují každé čtvrtletí, nejsou jednorázové.
Výhled vedení (guidance)
Guidance je to, co firma sama očekává pro další čtvrtletí nebo rok. Pro akcii bývá důležitější než samotné výsledky, protože trh se dívá dopředu. Sleduji, jak se výhled změnil oproti minulému čtvrtletí, jak se má k očekávání analytiků a jakou má vedení historii: dává opatrný výhled, který pak překoná, nebo optimistický, který pak nesplní? Hlídám i přesný význam anglických formulací. „Low-to-mid teens“ znamená zhruba 12-15 %, ne „desítky procent“. „High single digits“ je zhruba 7-9 %. A na to je potřeba si dát pozor.
Konferenční hovor s analytiky
Často nejcennější zdroj vůbec. V číslech vidím, co se stalo, v otázkách analytiků, čeho se trh bojí, a v odpovědích vedení, jak moc si je jisté. Čtu hlavně část s otázkami, úvodní proslov většinou opakuje tiskovou zprávu. Když se tři analytici po sobě ptají na stejné téma, trh ho řeší. Když vedení na přímou otázku odpoví obecnou frází, něco tam je. Porovnávám také, co vedení slibovalo před rokem. Firma, která loni slibovala zlepšení marží v druhé polovině roku a letos slibuje totéž, má problém s důvěryhodností.
Další primární zdroje
8-K: mimořádná oznámení mezi výsledky (odchod člena vedení, akvizice, nová úvěrová smlouva).
Proxy (DEF 14A): jak a podle jakých metrik je placené vedení. Manažeři optimalizují to, za co dostávají bonusy. Když je to růst tržeb, a ne návratnost kapitálu, nepřekvapí mě drahé akvizice.
Investorský den: dlouhodobé cíle, podle kterých pak vedení hodnotím.
Výroční zprávy konkurentů, dodavatelů a zákazníků: když firma tvrdí, že bere podíl na trhu, ověřím si to u konkurence.
Sekundární zdroje
Zprávy analytiků čtu hlavně kvůli konsenzu, tedy průměrnému očekávání trhu, protože cena akcie odráží právě ta očekávání a můj závěr má smysl jen ve vztahu k nim. Jejich cílové ceny a doporučení mě zajímají méně, doporučení se výrazně častěji kloní k nákupu než k prodeji. Kritické reporty short sellerů čtu rád, i když s nimi často nesouhlasím, protože mě nutí hledat slabá místa ve vlastní tezi. Každé jejich tvrzení si ale ověřím v primárních zdrojích. Makro kontext (sazby, cyklus, regulace) je u softwaru okrajový, u banky nebo výrobce aut může rozhodovat víc než cokoli, co firma sama udělá.
Každé číslo má svoje období
U každého čísla si zapisuji zdroj a přesné období: konkrétní čtvrtletí, celý rok, nebo posledních dvanáct měsíců (TTM). V jednom srovnání nikdy nemíchám období ani typy čísel. Nejčastější pasti:
Sezónnost: maloobchod vydělává o Vánocích, cestovní firmy v létě. Čtvrtletí proto srovnávám se stejným čtvrtletím loni, ne s předchozím.
Minulý a očekávaný zisk: u rostoucí firmy může být P/E za minulý rok 60 a na příští rok 35. Obě čísla jsou správně, ale nesmím je míchat mezi firmami.
Fiskální roky: „rok 2025“ může u jedné firmy končit v červnu a u druhé v prosinci.
Měny a akvizice: sleduji růst v konstantních měnách a organický růst bez koupených firem.
Stejné číslo musí mít v celé mé práci stejnou hodnotu. Když si na začátku zapíšu určitou marži, nesmím o několik stran dál pracovat s jinou jen proto, že jsem sáhl po jiném zdroji.
Když číslo nemám
Některé údaje firma nezveřejňuje: podíl konkrétního produktu, ziskovost segmentu, počet zákazníků. Číslo si v takovém případě nevymýšlím. Odhad udělat můžu, ale jasně ho označím a zapíšu, z čeho vychází. Když se k analýze vrátím po půl roce, musím na první pohled vidět, co je fakt a co můj předpoklad. Přiznaná nejistota je v pořádku. Nebezpečná je nejistota schovaná za přesně vypadajícími čísly.
Jak research vypadá v praxi
Začínám poslední výroční zprávou a posledními dvěma čtvrtletními výsledky. Pak čtu přepisy posledních dvou až čtyř konferenčních hovorů, abych viděl, jak se vyvíjí komentář vedení. Teprve potom přidávám analytiky, média, kritiky a makro. Všechno zapisuji do jednoho dokumentu rozděleného podle tří otázek teze, u každé poznámky se zdrojem a obdobím. Co s žádnou otázkou nesouvisí, píšu zvlášť, protože někdy se ukáže, že právě tahle vedlejší poznámka mění celou tezi. Na konci researche zkusím odpovědět na hlavní otázku jednou větou. Pokud to nejde, vracím se k datům.